Dijital kapitülasyon mu, turizmde adil rekabet mi?
Yabancı dijital konaklama platformlarına ilişkin teklif, Türkiye turizminde adil rekabet tartışmasını büyütüyor. Veriler dengeli bir tabloya işaret ediyor.
Türkiye turizmi, otel odalarının ve seyahat hizmetlerinin hangi kanallar üzerinden satılacağına ilişkin önemli bir tartışma yaşıyor. Türkiye Seyahat Acentaları Birliği (TÜRSAB), TBMM gündemindeki Yabancı Dijital Konaklama Platformları Kanun Teklifi’ne karşı çıkarken, düzenlemenin yerli seyahat acentalarını zayıflatabileceğini ve yabancı platformların pazardaki etkisini artırabileceğini savunuyor.
Birlik, olası sonuçlar arasında istihdam ve turizm gelirlerine yönelik risklere de dikkat çekerek “dijital kapitülasyonlar” ifadesini kullanıyor. Ancak tartışmanın sağlıklı yürütülebilmesi için sloganların yanı sıra mevcut verilerin de dikkate alınması gerekiyor.
Otel rezervasyonlarında dijital kanalların payı
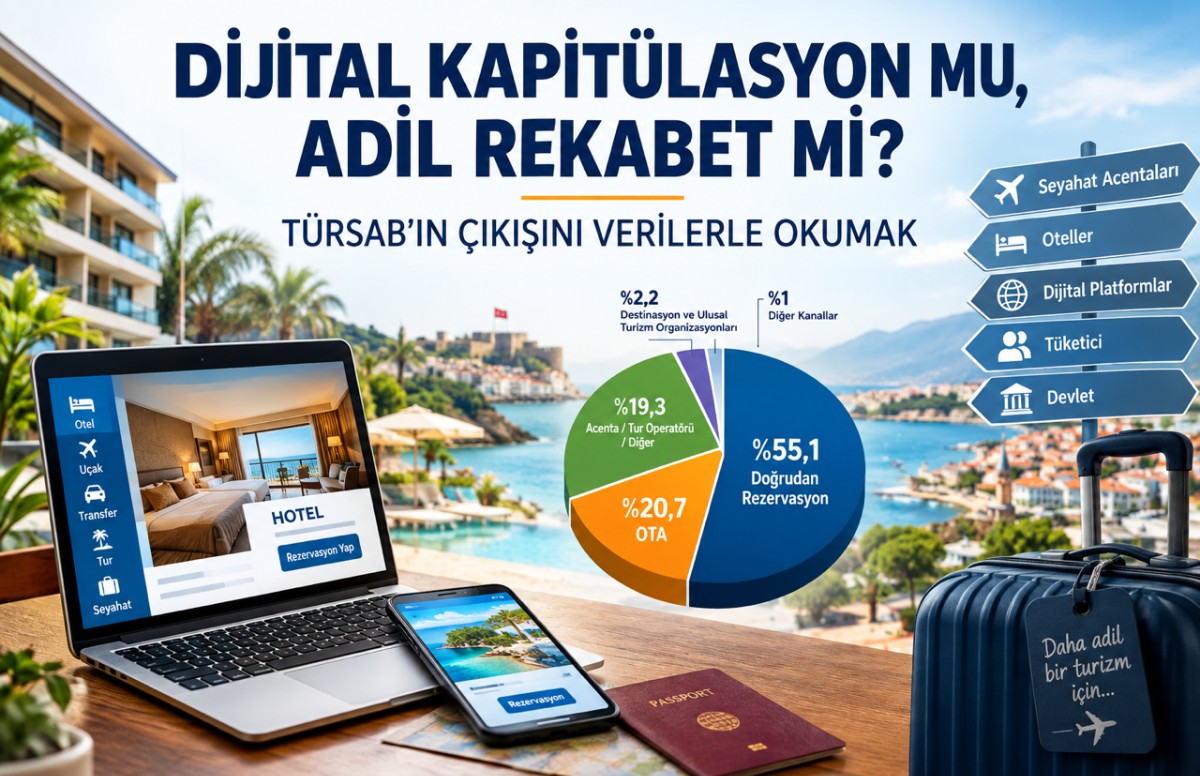
TÜROB tarafından yayımlanan ve HOTREC’in 2023 Türkiye verilerini içeren araştırma, yabancı dijital platformların tüm otel satışlarını kontrol ettiği yönündeki algıyı doğrulamıyor. Verilere göre Türkiye’deki otel rezervasyonlarının yüzde 55,1’i telefon, e-posta ve tesislerin kendi internet siteleri gibi doğrudan kanallardan yapılıyor.
OTA, GDS ve sosyal medya kanallarının toplam payı yüzde 22,5 seviyesinde bulunurken, OTA’ların tek başına payı yüzde 20,7 olarak ölçülüyor. Tur operatörleri, seyahat acentaları, otel zincirleri, bedbank, kongre ve etkinlik organizasyonları ise yüzde 19,3’lük bölüm oluşturuyor. Destinasyon ve ulusal turizm kuruluşlarının payı yüzde 2,2, diğer kanalların payı ise yüzde 1 seviyesinde.
Bu tablo, Türkiye’de rezervasyonların yaklaşık beşte birinin OTA kanalıyla gerçekleştiğini, buna karşılık doğrudan satışların hâlâ en büyük dağıtım kanalı olduğunu gösteriyor. Dolayısıyla tartışmayı yabancı platformların Türk turizmini tamamen ele geçirdiği iddiası üzerinden değil, dijital satışların hangi kurallarla yürütüleceği üzerinden kurmak daha gerçekçi görünüyor.
Buradaki başlıklar yalnızca pazar payıyla sınırlı değil. Vergilendirme, tüketici güvenliği, komisyonlar, veri kullanımı, otellerin satış özgürlüğü ve hukuki sorumluluk da düzenlemenin merkezinde yer alıyor.
TÜRSAB’ın adil rekabet kaygısı
Türkiye’de faaliyet gösteren seyahat acentaları belge ve teminat şartlarının yanı sıra personel, SGK, vergi, ofis ve operasyon giderleriyle tüketici mevzuatının getirdiği yükümlülüklere tabi. Aynı pazarda faaliyet gösteren, ancak Türkiye dışında kurulu bir dijital şirketin farklı mali ve hukuki koşullarla çalışması, adil rekabet bakımından soru işaretleri doğuruyor.
Bu nedenle TÜRSAB’ın aynı pazardaki işletmeler için eşit kurallar talep etmesi meşru bir tartışma başlığı olarak öne çıkıyor. Ancak bu talep, yabancı dijital platformların Türkiye’de faaliyet göstermemesi gerektiği sonucunu kendiliğinden doğurmuyor.
TBMM kayıtlarına göre 2/3803 esas numaralı teklif 10 Ağustos 2026’da Meclis’e sunuldu ve Bayındırlık, İmar, Ulaştırma ve Turizm Komisyonu’nda bulunuyor. Teklif, yabancı dijital konaklama platformlarının Türkiye’deki faaliyetlerini hukuki bir çerçeveye oturtmayı, faaliyet alanlarını belirlemeyi ve adil rekabet koşulları oluşturmayı amaçlıyor.
Düzenlemede platformlar için izin belgesi, Türkiye’de temsilci ve irtibat adresi, vergi yükümlülükleri, Türk hukukuna tabi olma, Türk mahkemelerinin yetkisi, turizm payı ve idari yaptırım gibi başlıklar öngörülüyor. Bu nedenle teklif, platformlara kuralsız bir faaliyet alanı açılmasından çok, faaliyet şartlarının belirlenmesi şeklinde okunuyor.
Otelcinin önceliği satış kanallarını çeşitlendirmek
Otel işletmeleri açısından konu farklı bir boyut taşıyor. Otelci, odalarını doğrudan satışın yanı sıra yerli acentalar, yabancı tur operatörleri, yerli veya yabancı OTA’lar, kurumsal müşteriler ve farklı dijital kanallar aracılığıyla pazarlamak istiyor.
Çok sayıda satış kanalına sahip olmak, tesislere yalnızca pazarlama avantajı sağlamıyor; doluluk, fiyatlama ve pazarlık gücünü de etkiliyor. Bir otelin tüm satışlarını tek bir acentaya bırakması nasıl riskliyse, tek bir dijital platforma bağımlı hale gelmesi de benzer bir risk taşıyor. Bu nedenle temel yaklaşım, satış kanallarının çeşitlendirilmesi olmalı.
HOTREC ve TÜROB verilerindeki yüzde 55,1’lik doğrudan satış oranı, Türk otellerinin müşterilerine kendi kanallarıyla ulaşabildiğini ortaya koyuyor. Bu sonuç, otelcilerin bütün satış gücünü dijital platformlara devrettiği yönündeki değerlendirmelerin verilerle tam olarak örtüşmediğini gösteriyor.
Öte yandan OTA’ların yüzde 20,7’lik payı da küçümsenecek bir oran değil. Özellikle 20 odadan az kapasiteye sahip küçük tesislerde dijital platformlara bağımlılığın daha belirgin olabildiği belirtiliyor. Bu nedenle küçük ve orta ölçekli işletmeler açısından OTA’ların sunduğu görünürlük ve satış imkânı göz ardı edilmemeli.
Yüzde 20,7’lik oranın Türkiye’deki tüm OTA’ların toplam payı olduğu da unutulmamalı. Bu verinin tamamını tek bir yabancı platforma mal etmek mümkün değil. Yabancı platformların toplam pazar payını ortaya koymak için daha ayrıntılı ve güncel istatistiklere ihtiyaç bulunuyor.
Turizm gelirleri kanal bazında izlenemiyor
Türkiye’nin 2025 turizm geliri 65 milyar doların üzerinde gerçekleşti. Ancak bu toplam yalnızca otel rezervasyonlarından oluşmuyor; ulaşım, yeme içme, spor, eğlence, sağlık ve diğer turizm harcamaları da gelirin içinde yer alıyor.
Bu nedenle turizm gelirinin ne kadarının Booking.com, başka bir dijital platform ya da seyahat acentası üzerinden elde edildiğini mevcut resmi istatistiklerle kesin biçimde hesaplamak mümkün değil. Kanal bazında geceleme, ciro, komisyon, konaklama süresi ve ziyaretçi harcaması gibi verilerin düzenli tutulması gerekiyor.
TÜRSAB, yaklaşık 17 bin seyahat acentası ve 75 bin çalışanla sektörün ekonomik ve sosyal büyüklüğüne dikkat çekiyor. Ancak acentaların varlığını ve istihdamını korumak ile tüm turizm satışlarının yalnızca acentalar üzerinden yapılmasını savunmak aynı anlama gelmiyor. İlki sektör politikasını, ikincisi ise satış modelini ifade ediyor.
Avrupa’dan çıkan düzenleme mesajı
Avrupa’daki uygulamalar da tartışmanın yalnızca yasaklama veya serbest bırakma seçenekleriyle sınırlı olmadığını gösteriyor. Avrupa Birliği, Booking.com’u Dijital Pazarlar Yasası kapsamında “geçit bekçisi” olarak tanımladı ve fiyat paritesi uygulamalarına yönelik kısıtlamalar getirdi.
Bu yaklaşım, büyük platformların tamamen ortadan kaldırılmasından çok, pazar gücünün kurallarla sınırlandırılmasına dayanıyor. Türkiye açısından da değerlendirilebilecek model, platformları dışlamak yerine onların vergi, rekabet, tüketici ve sorumluluk yükümlülüklerini açık biçimde belirlemek olabilir.
Komisyon görüşmelerinde yanıt bekleyen başlıklar
Kanun teklifinin görüşmeleri sırasında yabancı platformların hangi vergileri ödeyeceği, tüketici mağduriyetlerinde hukuki muhatabın kim olacağı ve yerli acentalarla platformlar arasındaki mali yükümlülük farklarının nasıl giderileceği netleştirilmeli.
Ayrıca otellerin kendi internet sitelerinde daha düşük fiyat sunmasının engellenip engellenemeyeceği, komisyon ve hizmet bedellerinin nasıl denetleneceği, arama sonuçlarında öne çıkarma uygulamalarının hangi şartlara bağlanacağı ve tüketici verileri bakımından sorumluluğun kime ait olacağı açıklığa kavuşturulmalı.
Yerli acentaların dijital dönüşümünü destekleyecek mekanizmalar ile Türkiye’nin küresel ölçekte kendi rezervasyon ve dağıtım sistemlerini geliştirmesi de gündemde olmalı. Bunun yanında turizm satışlarının kanal bazında daha ayrıntılı ve resmi biçimde izlenmesi gerekiyor.
Sonuç: İhtiyaç dijital savaş değil, adil rekabet
Mevcut veriler, Türk otelciliğinin henüz dijital platformların tamamen kontrolünde olmadığını gösteriyor. Doğrudan satışların yüzde 55,1’lik payı bu açıdan önemli bir gösterge. Bununla birlikte OTA’ların yüzde 20,7’lik oranı ve küçük tesislerdeki yüksek bağımlılık ihtimali, platformların artan etkisinin göz ardı edilemeyeceğini ortaya koyuyor.
Çözüm, yabancı platformları dışlamak ya da yerli acentaları koruma gerekçesiyle dijital kanalları sınırlamak değil. Aynı pazarda faaliyet gösteren tüm aktörler için şeffaf, denetlenebilir ve adil rekabet kuralları oluşturulmalı. Türkiye’de çalışan yabancı platformlar vergilerini ödemeli, Türk hukukuna tabi olmalı ve tüketici karşısında gerçek bir sorumluluk üstlenmeli.
Yerli acentalar rekabet gücünü korurken dijital dönüşümünü tamamlamalı, oteller satış kanallarını özgürce seçebilmeli ancak tek bir aracıya bağımlı hale gelmemeli. Tüketici ise şeffaf fiyat, geniş seçenek ve etkili bir hukuki muhatap bulabilmeli.
Devletin rolü herhangi bir satış kanalının tarafı olmak değil, oyunun kurallarını adil biçimde belirlemek olmalı. Türk turizminin ihtiyacı ne dijital kapanma ne de kuralsız bir genişleme; ihtiyaç, veriye dayalı politika ve adil rekabet düzenidir.